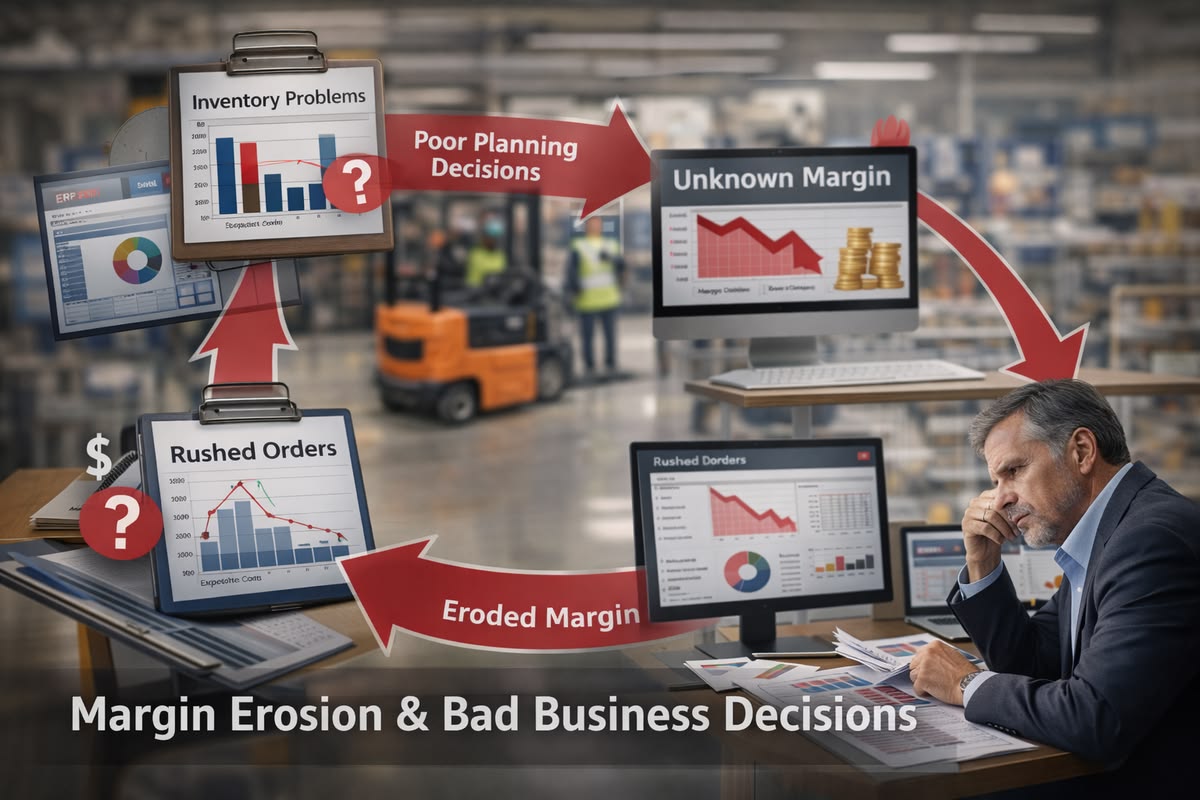
Margin produk kerap menyusut bukan karena harga jual keliru, melainkan biaya produksi yang luput dari pemantauan detail. Sistem ERP mengumpulkan data bahan baku, tenaga kerja, dan overhead secara real time. Data tersebut memungkinkan perhitungan margin per produk secara akurat, bukan sekadar estimasi kasar tahunan.
Titik Buta Biaya yang Jarang Disadari Manajer Produksi
Banyak pabrik menghitung biaya produksi hanya dari bahan baku utama. Padahal biaya tersembunyi seperti downtime mesin, limbah produksi, dan revisi kualitas ikut menggerus margin. Seorang manajer pabrik garmen misalnya baru menyadari biaya benang terbuang setelah tiga bulan berjalan. Tanpa pencatatan otomatis, pola pemborosan seperti ini sulit terdeteksi lebih awal.
Bagaimana Data Real-Time Mengubah Cara Pabrik Menghitung Untung
Pencatatan manual biasanya baru direkap di akhir bulan atau akhir periode produksi. Keterlambatan ini membuat koreksi harga jual datang terlambat, saat margin sudah telanjur tergerus. Dengan Sistem ERP Odoo, setiap transaksi bahan baku dan jam kerja tercatat begitu terjadi. Manajer bisa melihat biaya aktual per batch produksi dalam hitungan jam, bukan minggu.
Empat Komponen Biaya yang Sering Luput dari Perhitungan Manual
Empat komponen berikut kerap terlewat saat perhitungan biaya masih manual. Pertama, biaya penyusutan mesin yang jarang dialokasikan per unit produksi. Kedua, waktu tunggu akibat pergantian jadwal mendadak, dan ketiga biaya penyimpanan bahan baku yang menumpuk lama di gudang. Keempat, biaya rework akibat produk yang tidak lolos inspeksi kualitas pertama kali.
Perbedaan pendekatan pencatatan biasanya terlihat jelas ketika dibandingkan berdampingan. Empat kriteria berikut sering dipakai perusahaan untuk menilai kesiapan sistem sebelum menentukan metode pencatatan yang dipakai. Tabel di bawah merangkum perbedaan utama antara pencatatan manual dan sistem terintegrasi.
|
Kriteria |
Pencatatan Manual |
Sistem Terintegrasi |
|
Kecepatan deteksi biaya |
Baru diketahui saat rekap bulanan |
Termonitor mendekati waktu nyata |
|
Akurasi perhitungan margin |
Rentan human error dan asumsi kasar |
Berdasarkan data transaksi aktual |
|
Kemudahan audit |
Butuh penelusuran manual berlapis |
Riwayat transaksi tersimpan otomatis |
|
Skalabilitas multi-lini produksi |
Sulit mengikuti pertambahan varian |
Mengikuti penambahan lini tanpa proses ulang |
Skenario Sederhana: Selisih Margin Setelah Pencatatan Terintegrasi
Sebuah usaha manufaktur furnitur skala menengah sempat mengira margin produknya stabil di angka 18 persen. Setelah data produksi tercatat lebih rinci, margin riil hanya 11 persen akibat biaya finishing yang belum diperhitungkan. Selisih itu baru terlihat setelah biaya bahan pelapis dan waktu pengecatan dicatat per unit. Kasus seperti ini umum terjadi pada bisnis yang masih mengandalkan estimasi tahunan.
Langkah Praktis Memantau Biaya Produksi Secara Berkala
Pemantauan biaya produksi tidak harus rumit jika dilakukan bertahap. Fokus awal sebaiknya diarahkan pada area yang paling sering menimbulkan selisih biaya tak terduga. Berikut langkah yang bisa diterapkan tim produksi maupun keuangan:
- Catat biaya bahan baku per batch, bukan per periode gabungan.
- Alokasikan biaya overhead berdasarkan jam mesin aktual, bukan asumsi rata-rata.
- Bandingkan margin produk setiap bulan, bukan hanya saat tutup tahun.
- Tetapkan ambang batas biaya rework sebagai sinyal peringatan dini.
- Libatkan tim gudang saat mencatat biaya penyimpanan bahan baku.
Bagi tim yang belum terbiasa memilah biaya secara rinci, pendampingan dari Konsultan Odoo bisa membantu. Proses transisi pun berjalan tanpa mengubah alur kerja secara drastis. Pendekatan bertahap seperti ini umumnya lebih mudah diterima tim produksi dibanding perubahan sistem secara menyeluruh.
Pertanyaan yang Sering Muncul Seputar Kontrol Biaya Produksi
- Apakah kontrol biaya produksi hanya relevan untuk pabrik besar? Tidak, usaha skala menengah dengan variasi produk cukup banyak juga rentan margin tergerus.
- Berapa lama proses adaptasi setelah beralih ke pencatatan terintegrasi? Umumnya prosesnya membutuhkan beberapa minggu hingga tim terbiasa dengan alur pencatatan baru.
- Apakah data biaya produksi bisa dipakai untuk menentukan harga jual? Bisa, karena margin riil yang akurat menjadi dasar penyesuaian harga jual yang tepat.
Arah Industri Manufaktur dalam Mengelola Biaya ke Depan
Tren manufaktur ke depan mengarah pada pencatatan biaya yang makin granular dan otomatis. Perusahaan yang masih bergantung pada estimasi tahunan berisiko kehilangan kendali atas margin riil. Pengalaman i2C Studio dalam mendampingi implementasi sistem pencatatan biaya menunjukkan bahwa granularitas data menjadi faktor penentu akurasi margin. Ke depan, integrasi data produksi dan keuangan kemungkinan besar menjadi standar minimum, bukan lagi nilai tambah.